Crédito para condomínio cresce? O que muda para imobiliárias e corretores
Por Euder Carreiro (CRECI-MG 54.599) · Publicado em · Atualizado em · 11 min de leitura
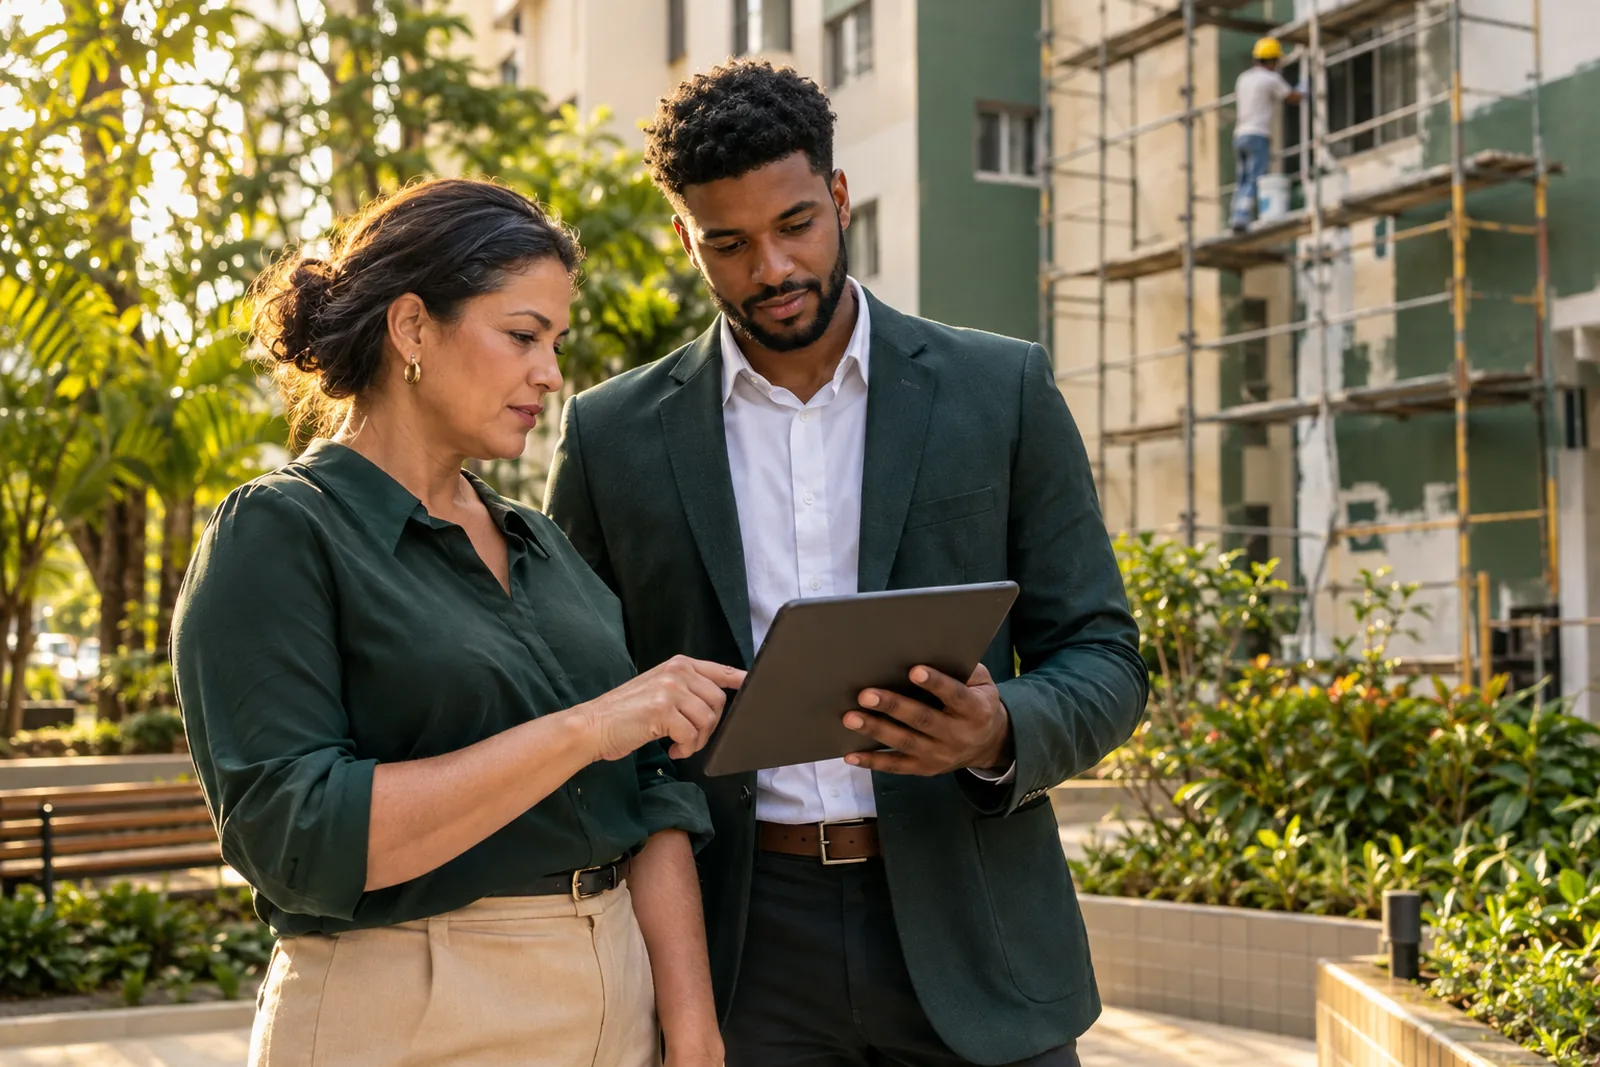
O crédito para condomínio está crescendo e atraindo fintechs, e isso importa para quem administra ou vende imóveis em condomínio. Em junho de 2026, a fintech Cerus levantou R$ 300 milhões em um fundo de recebíveis para financiar obras e antecipar taxas condominiais. Para imobiliárias e corretores, a consequência prática é mais opções de caixa para o condomínio e um novo argumento na hora de avaliar a saúde financeira de um prédio.
Resumo rápido
- A Cerus, fintech de Fortaleza, captou R$ 300 milhões em um FIDC NP em junho de 2026 para emprestar a condomínios residenciais e comerciais.
- Segundo reportagem do Portal Tela, a empresa atende cerca de 1.200 condomínios e vende uma linha que antecipa a taxa condominial integral.
- Em 2026, o Brasil tem mais de 520 mil condomínios ativos e cerca de 80 milhões de moradores, segundo a WohPag.
- No Grande ABC, as dívidas de condomínio protestadas subiram 80,8% no primeiro semestre de 2026, de acordo com o IEPTB-SP.
- Quem administra condomínios ou vende unidades ganha uma nova pergunta de diligência: como está o caixa e o crédito do prédio?
O que é crédito para condomínio?
Crédito para condomínio é todo empréstimo ou antecipação de receita contratado pelo próprio condomínio, e não pelo morador, para pagar obras, manutenção, modernização ou cobrir buraco de caixa. A garantia costuma ser a própria receita futura das taxas condominiais, o que dispensa o patrimônio individual dos condôminos.
Na prática existem dois formatos. No primeiro, o condomínio toma um valor e devolve em parcelas, como num financiamento de fachada, elevador ou sistema de segurança. No segundo, a fintech antecipa as taxas que seriam pagas ao longo dos meses seguintes e assume o trabalho de receber. A linha "Receita Garantida" da Cerus, descrita pelo Portal Tela, segue essa segunda lógica: antecipa o valor integral da taxa de condomínio.
Quem decide a contratação é a assembleia, com o síndico executando. Por isso, o tema chega ao corretor de forma indireta: aparece em atas, em reajustes de taxa extra e em perguntas de comprador sobre o futuro do prédio.
Por que as fintechs estão olhando para os condomínios?
As fintechs veem nos condomínios uma receita recorrente e previsível, com risco controlado. A taxa condominial é cobrada todo mês, em volume conhecido, e é uma despesa que o morador tende a priorizar para não ter o nome negativado.
O Portal Tela informa que a projeção de taxas condominiais no Brasil em 2026 é de R$ 320 bilhões, e que o fundo da Cerus considera uma receita antecipável de cerca de R$ 100 milhões por mês. Já o Jornal do Brás, em texto sobre o setor financeiro condominial, cita Marcelo Assunção, CEO da WohPag, para dizer que os bancos passaram a enxergar o segmento como de receita previsível e risco controlado.
Há também um fator de escala. Com mais de 520 mil condomínios e 80 milhões de pessoas vivendo nesse formato, segundo a WohPag, qualquer produto financeiro que funcione em um prédio pode ser replicado em muitos outros.
Resumo dos dados
Indicador Resultado Período Captação da Cerus em FIDC NP R$ 300 milhões Junho de 2026 Condomínios atendidos pela Cerus cerca de 1.200 Junho de 2026 Condomínios ativos no Brasil mais de 520 mil 2026 Moradores em condomínio cerca de 80 milhões 2026 Dívidas de condomínio protestadas no Grande ABC de 68 para 123 (+80,8%) 1º semestre de 2025 x 1º semestre de 2026 Fonte: Portal Tela — Fintech levanta R$ 300 milhões para ampliar crédito a condomínios, Jornal do Brás — O que esperar do setor financeiro condominial em 2026 e DGABC — Dívidas de condomínio protestadas registram alta de 81% no Grande ABC.
O que é um FIDC NP e por que ele importa aqui?
FIDC NP é um Fundo de Investimento em Direitos Creditórios Não Padronizados, um veículo que reúne dinheiro de investidores para comprar recebíveis que não se encaixam nos modelos tradicionais, como taxas condominiais futuras. É esse fundo que dá à fintech o dinheiro para emprestar.
Segundo o Portal Tela, o fundo da Cerus conta com a M7 e a Mirabaud como investidoras e foi estruturado com a IGC Partners. O prazo previsto para colocar o capital na rua é de cerca de 18 meses. Para o corretor, o detalhe técnico pesa menos do que a mensagem: existe dinheiro institucional disposto a financiar condomínios, o que tende a baratear e ampliar a oferta de crédito.
Convém separar fato de expectativa. A captação é um dado divulgado pela empresa; o efeito sobre os juros cobrados dos condomínios ainda não aparece nas fontes que consultei, e qualquer promessa de taxa menor seria especulação.
A inadimplência condominial está mesmo subindo?
Há sinais de pressão em pelo menos uma região medida. No Grande ABC paulista, os cartórios registraram 123 dívidas de condomínio protestadas no primeiro semestre de 2026, contra 68 no mesmo período de 2025, alta de 80,8%, segundo o IEPTB-SP citado pelo DGABC. O valor total protestado passou de R$ 90.826,93 para R$ 140.854,16, aumento de 55,1%.
Esses números vêm de uma região e de um tipo de registro, o protesto. Não dão para extrapolar para o Brasil inteiro, nem significam que a inadimplência total subiu na mesma proporção, já que mais protestos também podem indicar condomínios cobrando com mais rigor. O vice-presidente do IEPTB-SP, Mario Camargo, afirma na reportagem que, quando o condomínio cria uma cultura de protestar logo após o vencimento, os moradores passam a priorizar o pagamento.
O devedor recebe notificação e tem três dias úteis para pagar antes do registro do protesto, informa o DGABC. Depois disso, bancos e órgãos de proteção ao crédito são avisados, o que dificulta financiamento e abertura de conta.
O que muda para a imobiliária que administra condomínios?
Para a imobiliária que cuida de condomínios ou de carteiras de locação em prédios, o principal efeito é de gestão: surgem alternativas ao rateio de taxa extra quando falta caixa. Uma obra urgente pode ser financiada em parcelas, em vez de cobrada de uma vez de todos os moradores.
Isso exige cuidado. Antecipar receita futura alivia o presente, mas compromete as taxas dos meses seguintes. Cabe ao administrador apresentar à assembleia o custo total, o prazo e o que acontece se a inadimplência aumentar. O Jornal do Brás lembra que a inadimplência segue como desafio estrutural do setor, o que pede uma abordagem preventiva e não apenas reativa.
A organização financeira também pesa. Segundo o Jornal do Brás, sistemas integrados de cobrança, conciliação bancária e prestação de contas estão virando padrão em condomínios de porte médio. Quem ainda concilia boleto em planilha vai perder tempo e credibilidade diante de um síndico que compara fornecedores.
O que muda para o corretor que vende unidades?
O corretor ganha um item novo na checagem do imóvel: a situação de caixa do condomínio. Um prédio com fundo de reserva, obras em dia e inadimplência baixa é um argumento de venda; um prédio endividado com antecipação de receita pode virar objeção do comprador.
Perguntas úteis antes de anunciar ou de fechar uma venda:
- Há obra aprovada em assembleia e como será paga (rateio, fundo de reserva ou empréstimo)?
- O condomínio tem contrato de crédito ou antecipação de taxas em vigor, e até quando?
- Qual o índice de inadimplência informado pela administradora?
- Existe taxa extra prevista para os próximos meses?
Essas respostas costumam estar nas atas e na certidão de débitos condominiais, documentos que o corretor deve pedir cedo para não ser surpreendido na hora da escritura. O comprador financiado, que já enfrenta um crédito imobiliário seletivo com a Selic a 13,75% ao ano (meta definida pelo Copom, do Banco Central), reage mal a uma taxa extra inesperada. Vale conferir também nosso guia sobre como a Selic a 13,75% afeta o financiamento imobiliário.
Esse movimento muda o valor do imóvel?
Não há dado nas fontes consultadas que ligue o crédito condominial à valorização ou desvalorização de unidades, então o que segue é leitura de mercado, não resultado medido. A lógica é simples: obras bem financiadas preservam fachada, elevadores e áreas comuns, e prédios conservados tendem a ser mais fáceis de vender e de alugar.
Por outro lado, um condomínio que financia manutenção básica por falta de reserva sinaliza fragilidade. O corretor experiente separa os dois casos: crédito para modernizar é diferente de crédito para tapar rombo. Explicar essa diferença ao comprador e ao proprietário demonstra domínio do produto e ajuda a justificar o preço pedido.
Para o locador, a conta é parecida. Condomínio com taxa estável e prédio bem cuidado reduz o risco de vacância, tema que conecta a gestão do prédio à rentabilidade da locação.
Onde as fintechs de condomínio vão atuar nos próximos meses?
A Cerus, fundada em 2020, tem sede em Fortaleza, 210 funcionários diretos e equipe comercial em 18 estados, segundo o Portal Tela. A empresa abriu escritório em Pinheiros, em São Paulo, e planeja novas unidades no Rio de Janeiro, no Rio Grande do Sul e em Minas Gerais entre o fim de 2026 e o início de 2027.
Isso indica que a oferta de crédito para condomínio deve chegar a mais cidades, inclusive fora das capitais, onde muitos corretores autônomos atuam. O Estadão, em coluna publicada em 9 de outubro de 2026, também destacou que esse crédito cresce e atrai fintechs, reforçando a leitura de um mercado em formação. Trata-se de um movimento recente, e a concorrência entre fintechs e bancos ainda precisa se firmar para que os condomínios comparem condições com mais clareza.
Perguntas frequentes
Condomínio pode pegar empréstimo?
Sim, desde que a contratação seja aprovada em assembleia e executada pelo síndico, conforme a convenção do condomínio. O empréstimo é do condomínio, e a dívida é paga com as taxas condominiais, não com o patrimônio individual de cada morador. Consulte o regimento e um advogado para o quórum exigido no seu caso.
O que é antecipação de taxa condominial?
É um serviço em que uma fintech paga ao condomínio, de uma só vez, valores das taxas que seriam recebidas nos meses seguintes. Em troca, fica com o direito de receber essas taxas. Segundo o Portal Tela, a linha "Receita Garantida" da Cerus antecipa o valor integral da taxa.
Crédito condominial é risco para quem compra um apartamento?
Depende do motivo e do custo. Crédito para obra planejada e com parcelas compatíveis com a arrecadação costuma ser saudável; já crédito recorrente para cobrir falta de caixa é sinal de alerta. O comprador deve pedir atas, balancete e certidão de débitos antes de fechar.
A inadimplência de condomínio subiu no Brasil?
Os dados que confirmei são regionais. No Grande ABC, as dívidas condominiais protestadas subiram 80,8% no primeiro semestre de 2026, segundo o IEPTB-SP. Não há, nas fontes consultadas, um índice nacional atualizado que permita afirmar a mesma alta no país.
O que o corretor deve perguntar sobre o condomínio antes de vender?
Peça atas das últimas assembleias, balancete, valor do fundo de reserva, existência de obras ou empréstimos em andamento e taxa extra prevista. Essas respostas evitam surpresa na hora da escritura e dão segurança ao comprador.
Como um CRM ajuda nesse tipo de situação?
Um CRM como o da NexReal permite registrar, por imóvel e por lead, as objeções levantadas e os documentos pendentes. Assim, quando o comprador pergunta sobre taxa extra, o corretor tem o histórico à mão e retoma a conversa sem perder o ponto.
O que o corretor pode fazer agora?
Transforme a notícia em rotina de atendimento, sem esperar a fintech chegar à sua cidade.
- Crie um checklist de condomínio com atas, balancete, fundo de reserva, obras e dívidas, e peça tudo na captação do imóvel.
- Pergunte ao síndico ou à administradora se há crédito ou antecipação de taxas contratado e por quanto tempo.
- Prepare uma explicação curta para o comprador diferenciando crédito para modernizar e crédito para tapar caixa.
- Registre as respostas no funil de cada lead, para não repetir a pergunta e usar o dado na negociação. Se quiser estruturar a captação de clientes em prédios, veja também nossas 10 estratégias para conseguir mais clientes como corretor.
- Se você administra condomínios, avalie sua ferramenta de cobrança e conciliação antes de discutir crédito com a assembleia; para comparar opções, o guia sobre quanto custa um sistema para imobiliária ajuda a montar a conta.
Sobre o autor
Euder Carreiro — Corretor de imóveis e construtor civil · CRECI-MG 54.599
Euder Carreiro atua há mais de 10 anos no mercado imobiliário: como construtor civil e, há 5 anos, também como corretor de imóveis (CRECI-MG 54.599). É formado em Engenharia de Petróleo e Gás pela UFES e em Engenharia de Segurança do Trabalho pela FUMEC. Criador da NexReal, escreve o Guia para ajudar corretores e imobiliárias a vender e alugar com mais método.