O que é contrato de gaveta? Guia para corretores não caírem na armadilha
Por Euder Carreiro (CRECI-MG 54.599) · Publicado em · Atualizado em · 12 min de leitura
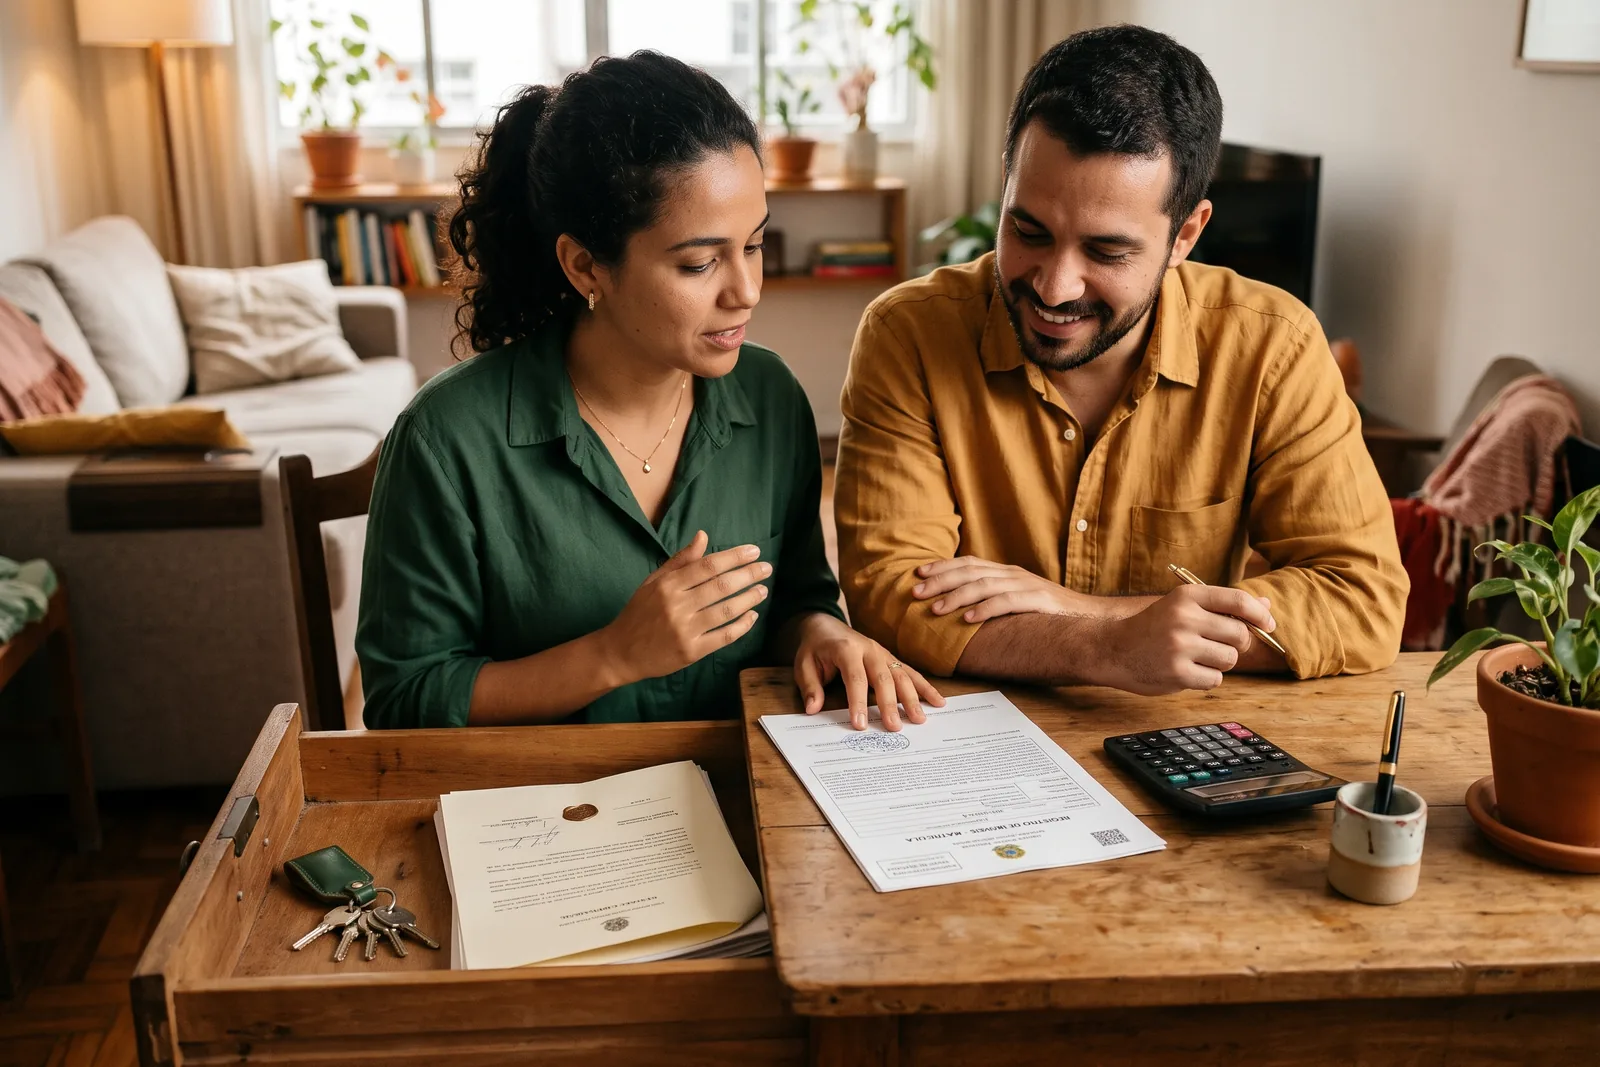
O contrato de gaveta é a venda de um imóvel ainda financiado feita só entre comprador e vendedor, sem a participação do banco e sem registro em cartório. Ele pode valer entre as partes, mas não vale contra o banco: o vendedor segue como devedor e dono perante o Registro de Imóveis. Para o corretor, o risco é intermediar um negócio que pode travar, anular a comissão ou virar processo.
Resumo rápido
- Contrato de gaveta é o acordo particular de venda ou de cessão de imóvel financiado, feito sem a anuência do banco e sem escritura registrada.
- A Lei 8.004/1990, art. 1º, exige que a venda de imóvel financiado pelo SFH seja formalizada no mesmo ato da transferência do financiamento, com a participação obrigatória do banco.
- Pelo Código Civil, art. 1.245, a propriedade só passa ao comprador com o registro do título; até lá o vendedor continua sendo o dono perante terceiros.
- O STJ já reconheceu situações em que o contrato de gaveta foi preservado (financiamento quitado, transferências até 25/10/1996), mas não existe regra que proteja quem compra assim hoje.
- Com a Selic em 13,75% ao ano, a ideia de "assumir a parcela de quem já financiou" ganha apelo, e é aí que o corretor precisa saber orientar.
O que é contrato de gaveta?
Contrato de gaveta é o instrumento particular em que o mutuário (quem financiou) vende ou cede o imóvel a um terceiro, que passa a pagar as parcelas, sem avisar o banco e sem levar nada ao cartório. O nome vem do destino do papel: ele fica guardado numa gaveta, fora de qualquer registro oficial, enquanto o contrato de financiamento continua em nome do vendedor.
Na prática, o comprador entrega um valor de entrada ao vendedor, assume as parcelas e muitas vezes recebe uma procuração para "resolver tudo depois". Por fora, o imóvel continua com a matrícula e o financiamento no nome de quem vendeu. É isso que cria toda a fragilidade do negócio, e é por isso que o corretor, que costuma ser o primeiro a ouvir a proposta, precisa reconhecê-lo na hora.
Por que o comprador pede contrato de gaveta?
O comprador procura esse caminho por três motivos: fugir da análise de crédito do banco, evitar as taxas de escritura, registro e ITBI e aproveitar uma parcela menor que a de um financiamento novo. Com juros altos, o terceiro motivo pesa mais, porque um contrato antigo costuma ter taxa menor que a de hoje.
Um exemplo comum no atendimento: o cliente tem renda que o banco recusou e encontra um anúncio de "passo o financiamento, entrada de R$ 80 mil e assume as parcelas". Para ele, parece a saída. Para o vendedor, é dinheiro rápido e alívio da parcela. Nenhum dos dois está olhando o que acontece se um deles faltar. Segundo a análise publicada pelo escritório Lettieri Damásio no Migalhas em janeiro de 2025, a motivação central é justamente evitar custos de cartório, impostos e a avaliação de crédito do banco.
Resumo dos dados
Indicador Resultado Período Regra da venda de imóvel financiado pelo SFH Mesmo ato da transferência do financiamento, com o banco Lei 8.004/1990, art. 1º Transferências sem o banco validadas por lei Até 25/10/1996 Lei 10.150/2000, conforme o STJ (REsp 721.232) Transferência da propriedade entre vivos Só com o registro do título no Registro de Imóveis Código Civil, art. 1.245 Selic (meta definida pelo Copom) 13,75% ao ano Vigente em novembro de 2026
Fonte: Câmara dos Deputados — Lei 8.004/1990 (texto atualizado)
O que a lei diz sobre vender imóvel financiado?
A lei diz que o mutuário do Sistema Financeiro da Habitação pode transferir a terceiros seus direitos e obrigações, mas só dentro das regras da própria lei. O art. 1º da Lei 8.004/1990 prevê que a venda, a promessa de venda, a cessão ou a promessa de cessão de imóvel financiado ocorram no mesmo ato da transferência do financiamento, com a interveniência obrigatória da instituição financiadora.
Os arts. 2º e 3º tratam do como: em contratos com cobertura do FCVS para o saldo devedor residual, a transferência se dá por substituição do devedor, com a comprovação de capacidade de pagamento do novo mutuário; nos demais, o banco pode admitir que o novo mutuário assuma o saldo devedor atualizado, a seu critério. Ou seja, a decisão final é sempre do banco.
Para financiamentos com alienação fiduciária (a regra da maior parte dos contratos atuais, pela Lei 9.514/1997), o art. 29 diz que o fiduciante pode transmitir seus direitos sobre o imóvel com a anuência expressa do fiduciário. E o Código Civil, art. 299, traz a mesma lógica para qualquer dívida: o terceiro só assume a obrigação com o consentimento expresso do credor. Sem o aval do banco, a assunção de dívida não vale contra ele.
Contrato de gaveta é válido ou nulo?
O contrato de gaveta não é crime nem automaticamente nulo, mas vale pouco: entre comprador e vendedor ele pode produzir efeitos, contra o banco e contra terceiros quase nada. A análise do Migalhas lembra que o instrumento tende a ser reconhecido entre as partes quando cumpre os requisitos gerais do Código Civil (agente capaz, objeto lícito e forma permitida), mas o banco o trata como irregular.
O STJ já decidiu de várias formas, e o corretor deve saber que a jurisprudência é desigual. Segundo o resumo publicado pelo IRIB, o tribunal já aplicou a teoria do fato consumado quando o financiamento estava quitado (REsp 355.771) e entendeu que a Lei 10.150/2000 regularizou as transferências feitas até 25/10/1996, mas que as posteriores sem o banco continuam vedadas (REsp 721.232, relator ministro Teori Zavascki). Em outro caso, o comprador de gaveta não teve direito ao seguro habitacional após a morte do mutuário, porque o banco e a seguradora não sabiam da venda (REsp 957.757, relatora ministra Nancy Andrighi). Quem financiou depois de 1996 não pode contar com a regularização automática.
Resumo dos dados
Indicador Resultado Período Financiamento quitado e situação consolidada Contrato de gaveta preservado (fato consumado) STJ, REsp 355.771 Transferências até 25/10/1996 Validadas pela Lei 10.150/2000 STJ, REsp 721.232 Seguro habitacional em contrato de gaveta Não devido se banco e seguradora não sabiam STJ, REsp 957.757
Quais os riscos para cada lado?
O risco do comprador é pagar por um imóvel que, no papel, não é dele; o do vendedor é continuar devendo por um imóvel que já entregou. Os dois ficam expostos a terceiros, e o corretor que fez a ponte fica no meio.
Para o comprador:
- O imóvel segue na matrícula em nome do vendedor, então dívida dele (trabalhista, fiscal, pensão) pode levar à penhora do bem.
- Se o vendedor morrer, os herdeiros entram na história e o inventário pode atrasar tudo.
- O vendedor pode vender o mesmo imóvel de novo ou simplesmente parar de colaborar na hora de regularizar.
- Se o banco descobrir, trata a venda como irregular, e o contrato não o obriga a aceitar o novo ocupante.
Para o vendedor:
- O banco continua cobrando dele. Se o comprador atrasa parcela, IPTU ou condomínio, o nome sujo é do vendedor.
- Ele pode perder o imóvel por consolidação da propriedade pelo banco sem ter mais a posse.
Para o corretor, o risco é de reputação e de comissão: quando o negócio desanda, o primeiro a ser procurado é quem apresentou as partes. Além disso, a falta de escritura registrada impede o comprador de, por exemplo, financiar uma reforma ou revender sem passar por todo o problema de novo. Veja também o check-list de documentos para venda de imóvel, que ajuda a barrar esse tipo de proposta ainda na captação.
O que é assunção de dívida e por que ela resolve?
Assunção de dívida é o ato em que um terceiro passa a ser o devedor no lugar do original, com o consentimento expresso do credor. É o caminho legal do contrato de gaveta: em vez de esconder a troca, o banco aprova o novo mutuário, faz o aditamento do contrato e registra a transferência.
Na prática, a assunção exige que o comprador passe pela análise de crédito do banco, como em qualquer financiamento. Se ele não for aprovado, a alternativa é financiar um imóvel novo, quitar o antigo do vendedor com esse recurso e escriturar. Como o saldo devedor pode estar muito abaixo do valor de mercado, o corretor deve montar essa conta com o cliente antes de ele ouvir falar de gaveta. Sobre a conta do juro, o artigo Selic a 13,75% trava o financiamento imobiliário? mostra como o crédito segue disponível, mas mais seletivo.
Como o corretor reconhece e evita o contrato de gaveta?
O corretor reconhece o contrato de gaveta por três sinais: o imóvel tem financiamento ativo, o vendedor oferece "passar as parcelas" e o comprador não passa por análise do banco. Evitar é simples: não fechar nada sem ler a matrícula e sem falar com o banco.
Um roteiro que dá para aplicar hoje, na captação ou no primeiro atendimento:
- Peça a matrícula atualizada (emitida há menos de 30 dias) e procure a averbação de alienação fiduciária ou hipoteca. Se há financiamento, o assunto já é outro.
- Peça o extrato do saldo devedor ao vendedor, direto no aplicativo do banco ou na agência.
- Pergunte ao banco, junto com o vendedor, se aceita a assunção do contrato ou prefere a quitação com o recurso do comprador. Anote protocolo e nome do atendente.
- Compare duas rotas por escrito: financiar novo e quitar o antigo, ou assumir com anuência do banco. Mostre as parcelas e os custos de cada uma.
- Se o cliente insistir na gaveta, registre por escrito que você o orientou a não fazer e a procurar advogado. Sua assinatura não deve constar como testemunha ou intermediário de uma cessão sem o banco.
- Se o contrato já existe (cliente chegou com ele), encaminhe para um advogado imobiliarista e, quando possível, tente a regularização com o banco ou a quitação para escriturar.
O erro mais comum é aceitar o argumento "todo mundo faz assim". Muita gente faz, e muita gente só descobre o problema na hora do inventário, do divórcio ou da execução. Uma arras mal redigida piora o quadro; o guia sobre arras na venda de imóvel mostra como o recibo protege a comissão.
Há situações em que o contrato de gaveta é aceitável?
Só em situações excepcionais, e sempre com orientação jurídica: financiamento já quitado em que falta apenas a escritura, ou contrato antigo (até 25/10/1996) que a Lei 10.150/2000 permitiu regularizar. Fora disso, o contrato de gaveta é uma solução de último caso, não um modelo de negócio.
Quando o financiamento está quitado, a gaveta deixa de afetar o banco, mas o comprador ainda precisa da escritura pública (Código Civil, art. 108, para imóveis acima de 30 salários mínimos) e do registro (art. 1.245). Sem isso, ele tem um papel e uma posse, não a propriedade. O corretor ajuda ao organizar a documentação e ao lembrar o cliente de que a regularização tem prazo e custo.
Perguntas frequentes
O que é contrato de gaveta na compra de imóvel?
É o acordo particular em que o mutuário vende ou cede um imóvel ainda financiado a um terceiro, sem o banco e sem registro. O comprador paga as parcelas, mas o contrato e a matrícula continuam em nome do vendedor.
Contrato de gaveta tem validade?
Entre comprador e vendedor ele pode produzir efeitos, mas não vale contra o banco nem transfere a propriedade. A Lei 8.004/1990, art. 1º, exige a participação do banco na venda de imóvel financiado pelo SFH, e o Código Civil, art. 1.245, exige o registro para a propriedade passar.
Por que se chama contrato de gaveta?
Porque o documento fica guardado numa gaveta, sem ser levado ao banco ou ao cartório. O nome é de uso popular, e o termo jurídico mais próximo é cessão de direitos sem anuência do credor.
Posso comprar imóvel financiado sem passar pelo banco?
Pode até assinar, mas corre risco de perder dinheiro e o imóvel. O caminho seguro é a assunção da dívida com a aprovação do banco ou a quitação do financiamento com recursos do comprador, seguida de escritura e registro.
O corretor pode intermediar contrato de gaveta?
A lei não prevê crime para o corretor, mas ele responde pela orientação que dá e pode ser cobrado se o negócio falhar. O mais prudente é orientar o cliente por escrito, indicar a rota regular e não assinar como parte ou testemunha de uma cessão sem o banco.
Como regularizar um contrato de gaveta?
As rotas são pedir ao banco a transferência do contrato, quitar o saldo devedor e escriturar o imóvel, ou, em último caso, buscar a Justiça. Para contratos até 25/10/1996, a Lei 10.150/2000 abriu a regularização; para os mais novos, o banco decide e um advogado deve conduzir.
O que o corretor pode fazer agora?
Hoje, abra sua carteira e separe os imóveis anunciados que têm financiamento ativo. Para cada um, confira a matrícula, peça o saldo devedor e pergunte ao dono, sem constrangimento, se já houve conversa com o banco. Em seguida, monte duas simulações para o comprador, assunção com anuência e financiamento novo com quitação, e guarde as duas na ficha do cliente.
Acompanhar isso no CRM, como o da NexReal, evita que a informação fique só na memória: a ficha do imóvel registra o status do financiamento, a orientação dada e a data. Por fim, crie um texto padrão de WhatsApp, algo como "para sua segurança e a do vendedor, esse imóvel só pode ser transferido com o banco; posso agendar a conversa com a agência?", e use sempre que a palavra "gaveta" aparecer. Em dúvida jurídica concreta, indique um advogado imobiliarista: o corretor orienta o processo, mas não substitui o parecer.
Sobre o autor
Euder Carreiro — Corretor de imóveis e construtor civil · CRECI-MG 54.599
Euder Carreiro atua há mais de 10 anos no mercado imobiliário: como construtor civil e, há 5 anos, também como corretor de imóveis (CRECI-MG 54.599). É formado em Engenharia de Petróleo e Gás pela UFES e em Engenharia de Segurança do Trabalho pela FUMEC. Criador da NexReal, escreve o Guia para ajudar corretores e imobiliárias a vender e alugar com mais método.