Taxa de condomínio alta afasta o comprador? 5 passos para corretores
Por Euder Carreiro (CRECI-MG 54.599) · Publicado em · Atualizado em · 10 min de leitura
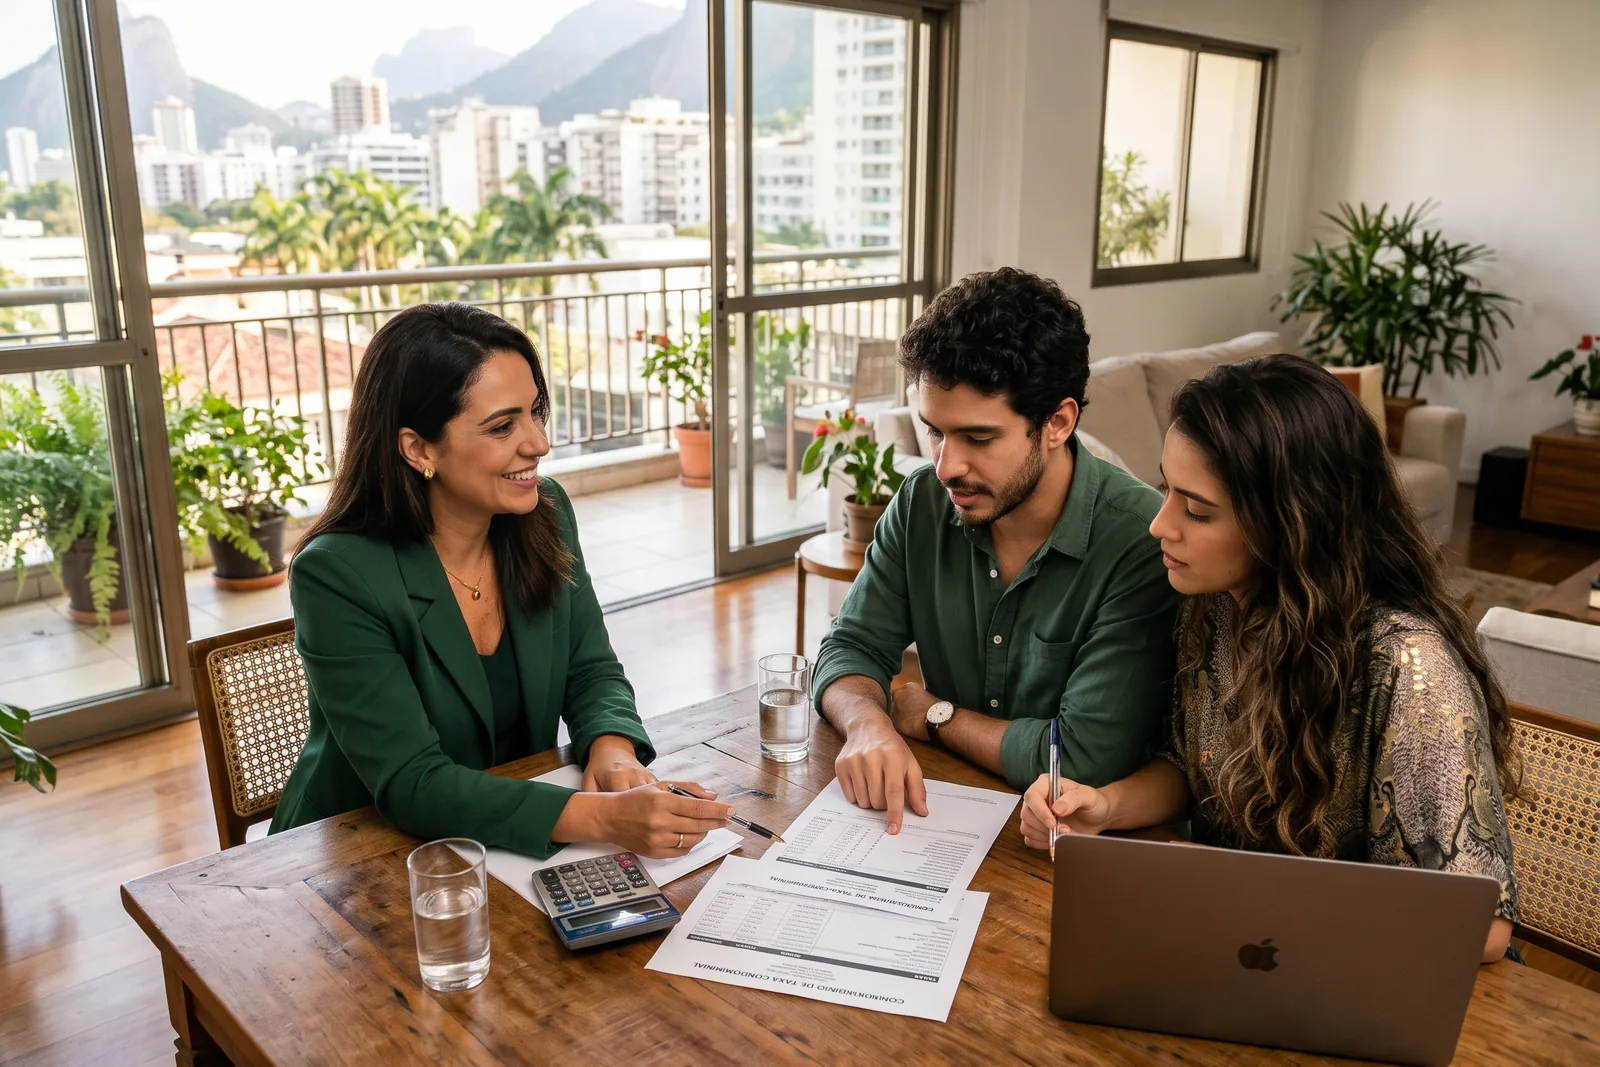
A taxa de condomínio alta deixou de ser detalhe do anúncio e virou parte da decisão de compra: segundo a uCondo, a média nacional chegou a R$ 538 no primeiro semestre de 2026, contra R$ 413 em 2022, e a inadimplência passou de 12%. O corretor que mostra o custo total do imóvel antes da proposta evita a desistência de última hora e protege a própria comissão.
Resumo rápido
- A taxa média de condomínio no Brasil foi de R$ 538 no 1º semestre de 2026, alta de 30,3% sobre 2022, segundo a uCondo.
- A inadimplência condominial (atrasos acima de 30 dias) chegou a 12,5% no mesmo semestre.
- Em São Paulo, o Índice de Custos Condominiais do Secovi-SP subiu 5,29% em 2025, acima da inflação oficial do período.
- Quem compra responde pelas dívidas de condomínio do imóvel, por isso a declaração de quitação entra no checklist de toda venda.
- Mostrar a conta mensal completa (parcela, condomínio, IPTU) antes da proposta reduz renegociação e desistência.
O que é taxa de condomínio e por que ela pesa na compra?
Taxa de condomínio é a contribuição mensal que cada proprietário paga para cobrir as despesas comuns do prédio ou do loteamento: funcionários, água, energia, elevador, limpeza, seguro e fundo de reserva. Ela é obrigação do dono da unidade e acompanha o imóvel, não a pessoa.
Para o comprador, o efeito é direto: o valor entra todo mês, para sempre, e não abate o saldo devedor do financiamento. Um apartamento de R$ 600 mil com condomínio de R$ 1.000 custa, no bolso, bem mais por mês do que um de mesmo preço com condomínio de R$ 600. A diferença de R$ 400 mensais soma R$ 4.800 por ano e, em 30 anos, R$ 144 mil sem nenhuma correção (conta ilustrativa, feita apenas multiplicando o valor).
O que os números mostram sobre o aumento do condomínio em 2026?
A série da uCondo, plataforma de gestão condominial, mostra a taxa média nacional subindo de R$ 413 no primeiro semestre de 2022 para R$ 516 no mesmo período de 2025 e para R$ 538 no primeiro semestre de 2026. A inadimplência com mais de 30 dias de atraso foi de 9,72% em 2022 para 12,5% em 2026, e a região Sudeste registrou 12,28%.
No recorte paulistano, a reportagem do DCI de 3 de agosto de 2026 lembra que o ICON, índice do Secovi-SP, apontou alta de 5,29% nos custos dos condomínios da capital em 2025, puxada por despesas com funcionários (7,24%) e por água, energia e gás (6,45%). O Estadão destacou em 7 de novembro de 2026 que a taxa dispara em São Paulo e muda a conta de quem escolhe um imóvel.
Resumo dos dados
Indicador Resultado Período Taxa média de condomínio no Brasil R$ 538 1º semestre de 2026 Taxa média de condomínio no Brasil R$ 516 1º semestre de 2025 Taxa média de condomínio no Brasil R$ 413 1º semestre de 2022 Inadimplência acima de 30 dias 12,5% (era 9,72% em 2022) 1º semestre de 2026 Alta dos custos condominiais em SP (ICON, Secovi-SP) 5,29% 2025 Fonte: Movimento Econômico — Nordeste tem segunda maior taxa de inadimplência em condomínios do país (dados uCondo) e DCI — Valor médio do condomínio chega a R$ 527 e encarece morar em apartamento
Atenção a um detalhe: não existe levantamento nacional único. A reportagem do DCI cita o Cerus, com média de R$ 527 em 2026, enquanto a uCondo fala em R$ 538. Quando for citar número ao cliente, diga qual é a fonte e que é média; o valor que vale é o do prédio dele.
Por que a inadimplência no condomínio atinge quem compra?
Porque a dívida condominial segue o imóvel. O Código Civil (art. 1.345) diz que o adquirente da unidade responde pelos débitos do vendedor com o condomínio, inclusive multas e juros. Na prática, o comprador pode herdar uma conta que não é dele.
O Código Civil (art. 1.336) prevê, na falta de regra diferente na convenção, multa de 2% e juros de 1% ao mês sobre a cota em atraso. Além disso, o Código de Processo Civil (art. 784, X) trata a cota condominial como título executivo, o que acelera a cobrança judicial. Com inadimplência de 12,5% nas médias nacionais da uCondo, o risco de o prédio estar com caixa apertado e de ter rateio extra no horizonte não é teórico.
Exemplo do dia a dia: a cliente visita um apartamento de R$ 480 mil, adora a planta, e o proprietário só entrega a declaração de quitação no dia da escritura. O saldo mostra três meses de atraso, mais multa e juros. A venda para, o vendedor diz que não sabia, e o corretor fica entre os dois. Se a declaração tivesse sido pedida na captação, o acerto seria feito antes da primeira visita.
Como o corretor apresenta o custo total do imóvel em 5 passos?
O caminho é simples: colocar o condomínio na conversa antes da proposta, não depois. Estes cinco passos funcionam tanto na visita quanto no atendimento por WhatsApp.
- Peça o valor real na captação. Anote a cota atual, o que ela inclui (água, gás, portaria) e se há rateio extra aprovado em ata. Não use o valor de anúncio antigo.
- Peça as duas últimas atas e a previsão orçamentária. Elas mostram obras aprovadas, reajuste previsto e fundo de reserva. Uma ata com obra de fachada pode significar rateio nos próximos meses.
- Monte a conta mensal completa antes da proposta. Some parcela estimada, condomínio, IPTU e, se for o caso, seguro. Mande essa conta ao cliente em mensagem escrita.
- Compare com 2 ou 3 imóveis parecidos. Mostre o preço, o condomínio e o que ele paga a mais (portaria 24 horas, piscina, salão) para o cliente decidir se usa aquilo.
- Feche com a declaração de quitação. Exija o documento assinado pelo síndico ou pela administradora, com data recente, antes da escritura ou do contrato.
Para a documentação completa, o check-list de documentação para venda de imóvel mostra a ordem certa dos papéis.
Quais erros de condomínio fazem a venda cair?
Os erros mais comuns são previsíveis e quase todos nascem de informação dita de memória. Veja os cinco que mais travam negócio:
- Anunciar o condomínio sem conferir. O valor sobe todo ano, e o anúncio de seis meses atrás já está defasado.
- Esquecer o rateio extra. O comprador descobre depois da visita que há obra aprovada e a proposta é retirada.
- Tratar o condomínio como problema do vendedor. Quando ele está embutido no preço, a conversa de desconto fica mais difícil.
- Não explicar o que está incluído. Em prédio com água e gás no rateio, a cota é maior, mas a conta de consumo individual some.
- Ignorar a convenção. Regras sobre aluguel por temporada, pets e reformas podem inviabilizar o uso que o cliente pretende.
Como negociar quando o condomínio é o motivo da proposta baixa?
Quando o cliente cita o condomínio para pedir desconto, a resposta é trazer números, não defender o imóvel. O condomínio é um custo recorrente que o comprador vai pagar por anos, e o argumento é legítimo.
O caminho é separar o que é custo estrutural do que é negociável. O condomínio em si não se negocia com o vendedor, mas o preço do imóvel sim, e a diferença de cota entre imóveis comparáveis é um argumento fundamentado. Se o vendedor aceitar baixar parte do valor, registre o motivo na contraproposta. O passo a passo para responder com firmeza está no guia de como negociar contraproposta de imóvel.
Para o proprietário, o recado é o inverso: se o condomínio é alto, o preço de lista precisa refletir isso. Na avaliação para captação, compare sempre imóveis com cota parecida, como mostra o guia de avaliação de imóvel para captação.
O que muda para o locador e o inquilino?
Na locação, o condomínio ordinário costuma ser pago pelo inquilino, e o extraordinário (obras, reformas estruturais), pelo proprietário. Essa divisão está na Lei do Inquilinato (Lei 8.245/1991, art. 22 e 23) e vale mesmo que o contrato fale em "encargos".
Com a cota subindo acima da inflação, o inquilino sente o aumento no custo total da moradia, e o aluguel que parecia razoável fica pesado. Quem administra locações precisa deixar claro no contrato o que é ordinário e o que é extraordinário e acompanhar o vencimento de cada cobrança. Um CRM como a NexReal ajuda a registrar o valor da cota em cada ficha de imóvel e a lembrar a revisão quando o prédio reajusta.
Perguntas frequentes
Quanto é a taxa média de condomínio no Brasil em 2026?
Segundo a uCondo, a média nacional foi de R$ 538 no primeiro semestre de 2026. Era de R$ 516 no mesmo período de 2025 e de R$ 413 em 2022. O valor do prédio específico pode ser muito maior ou menor.
Quem paga a dívida de condomínio quando o imóvel é vendido?
Pelo art. 1.345 do Código Civil, o adquirente responde pelos débitos do alienante com o condomínio, inclusive multas e juros. Por isso o comprador deve exigir a declaração de quitação antes de assinar, e o corretor deve pedir esse documento já na captação.
O que é declaração de quitação de condomínio?
É o documento emitido pelo síndico ou pela administradora que informa se há cotas em aberto na unidade. Não substitui a conferência da ata, mas mostra a situação financeira daquela unidade na data de emissão.
Condomínio alto desvaloriza o imóvel?
Não necessariamente. Cota alta com serviços usados pode ser aceitável para o comprador, mas, quando o custo não se justifica pela estrutura, o imóvel tende a precisar de preço menor para vender. A comparação com imóveis semelhantes mostra qual é o caso.
Como saber se o prédio terá rateio extra?
As atas das últimas assembleias e a previsão orçamentária mostram obras aprovadas, fundo de reserva e reajuste previsto. O corretor deve pedir esses documentos ao síndico antes de apresentar o imóvel a compradores sérios.
Posso citar a média de condomínio de uma pesquisa ao cliente?
Pode, desde que diga a fonte e o período e deixe claro que é média. Não há levantamento nacional único, então as médias variam entre uCondo, Cerus e Secovi-SP, e o número que decide a compra é o do prédio.
O que o corretor pode fazer agora?
Comece pela carteira que você já tem. Em uma hora, dá para reduzir bastante o risco de surpresa:
- Liste os 10 imóveis mais ativos e confira o valor atual do condomínio em cada um, ligando para a administradora.
- Atualize os anúncios com o valor correto e o que a cota inclui.
- Peça a declaração de quitação e as duas últimas atas de cada proprietário que ainda não entregou.
- Prepare um modelo de mensagem com a conta mensal completa para enviar a todo cliente interessado antes da proposta.
- Registre a cota e a data da conferência na ficha do imóvel, para não depender da memória.
A regra de ouro é simples: o comprador pode aceitar um condomínio caro, mas dificilmente aceita descobri-lo tarde.
Sobre o autor
Euder Carreiro — Corretor de imóveis e construtor civil · CRECI-MG 54.599
Euder Carreiro atua há mais de 10 anos no mercado imobiliário: como construtor civil e, há 5 anos, também como corretor de imóveis (CRECI-MG 54.599). É formado em Engenharia de Petróleo e Gás pela UFES e em Engenharia de Segurança do Trabalho pela FUMEC. Criador da NexReal, escreve o Guia para ajudar corretores e imobiliárias a vender e alugar com mais método.